Каждый второй заемщик, который обращается за ипотекой, получает отказ или одобрение на сумму гораздо меньше ожидаемой. Причина чаще всего одна: банк посчитал показатель долговой нагрузки (ПДН) и решил, что вы не потянете платеж. При этом сам заемщик зачастую даже не подозревает, как именно банк оценивает его платежеспособность.
Эта статья — для тех, кто планирует взять ипотеку, хочет рефинансировать существующий кредит или просто разобраться в своих финансовых возможностях. Мы расскажем, что такое долговая нагрузка, как ее правильно считать и, главное, как управлять этим показателем, чтобы получить лучшие условия по ипотеке.
Что такое долговая нагрузка
Показатель долговой нагрузки (ПДН) — это доля вашего ежемесячного дохода, которая уходит на платежи по всем кредитам и займам. По сути, это индикатор вашей кредитной устойчивости: чем выше нагрузка, тем выше риск, что вы не справитесь с новыми обязательствами.
С 1 октября 2019 года все банки в России обязаны рассчитывать ПДН при принятии решения о выдаче кредита. Для ипотеки этот показатель особенно важен по нескольким причинам:
- Сумма ипотеки исчисляется миллионами рублей, а срок — десятилетиями. Банк должен быть уверен, что вы сможете платить 15–30 лет.
- В расчет ПДН входят не только будущие ипотечные платежи, но и все действующие кредиты, кредитные карты, автокредиты, рассрочки, алименты и даже поручительства.
- В ипотеке часто участвуют созаемщики (супруги, родители, дети) — и банк суммирует их доходы и обязательства.
Важный нюанс: Банки учитывают кредитные карты при оценке долговой нагрузки заемщика — даже если картой не пользовались, она может повлиять на расчет ПДН. Многие заемщики не знают об этом и удивляются, почему банк «насчитал» слишком высокую нагрузку. Точная методика расчета зависит от политики конкретного банка, поэтому перед подачей заявки стоит проконсультироваться со специалистом.
Как правильно рассчитать свой ПДН — с примерами
Формула расчета ПДН максимально проста:
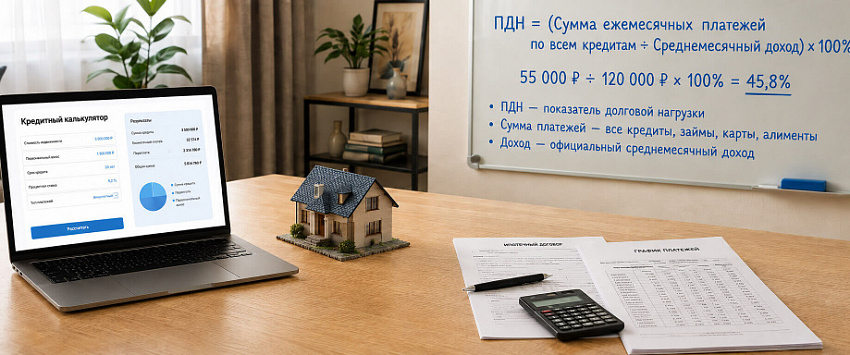
ПДН = (Сумма ежемесячных платежей по всем кредитам ÷ Среднемесячный доход) × 100%
Разберем на реальных примерах.
Пример 1. Заемщик с одним потребительским кредитом планирует ипотеку
Исходные данные:
- Ежемесячный доход: 120 000 ₽
- Платеж по потребительскому кредиту: 10 000 ₽
- Планируемый ипотечный платеж: 45 000 ₽
Расчет:
Сумма всех платежей = 10 000 + 45 000 = 55 000 ₽
ПДН = (55 000 ÷ 120 000) × 100% = 45,8%
При ПДН 45,8% заявку, скорее всего, одобрят, но ставка может быть выше базовой.
Пример 2. Заемщик с несколькими кредитами и кредитными картами
Исходные данные:
- Ежемесячный доход: 100 000 ₽
- Платеж по автокредиту: 15 000 ₽
- Платеж по потребительскому кредиту: 8 000 ₽
- Кредитная карта с лимитом 300 000 ₽ (банк закладывает 5% лимита = 15 000 ₽)
- Планируемый ипотечный платеж: 40 000 ₽
Расчет:
Сумма всех платежей = 15 000 + 8 000 + 15 000 + 40 000 = 78 000 ₽
ПДН = (78 000 ÷ 100 000) × 100% = 78%
Это уже рискованный уровень. При ПДН выше 50–60% банки либо отказывают, либо предлагают кредит под более высокую ставку. А при ПДН свыше 80% большинство банков автоматически отклоняют заявку.
Важный нюанс при совместной ипотеке: если вы подаете заявку вместе с супругом, банк суммирует ваши доходы и ваши обязательства. Например, если у супруги есть свой кредит, ее платежи тоже войдут в общую сумму, даже если она не является заемщиком по ипотеке.
Точный расчет ПДН с учетом всех нюансов — задача непростая. Если вы сомневаетесь в своих расчетах, обратитесь к ипотечному брокеру в «Центр ипотечного кредитования». Мы поможем рассчитать вашу реальную нагрузку и подобрать банк с наиболее лояльным подходом.
Нормативы ПДН
Центральный Банк России классифицирует уровень долговой нагрузки следующим образом:
|
Уровень ПДН |
Характеристика |
|
До 50% |
Комфортный уровень. Подавляющее большинство ипотечных кредитов (около 70% во II квартале 2026 года) выдается именно заемщикам с ПДН ниже 50%. Вероятность одобрения максимальна. |
|
50–80% |
Повышенный уровень. С 1 июля 2026 года банки ограничены макропруденциальными лимитами по таким кредитам. Одобрение возможно, но банк будет тщательнее оценивать заявку. |
|
Выше 80% |
Высокорисковый уровень. Банки могут выдавать такие кредиты, но в рамках установленных квот: 5% на новостройки и 15% на вторичку. Речь идет не об «автоматическом отказе», а о жестком квотировании. |
С 1 января 2024 года в России действует Федеральный закон (от 29 декабря 2022 года № 601-ФЗ), согласно которому при ПДН выше 50% банк обязан письменно уведомить клиента о высоком уровне долговой нагрузки.
Кроме того, Центробанк ввел макропруденциальные лимиты (МПЛ) — ограничения на долю рискованных кредитов в общем объеме выдач банков. С III квартала 2026 года по ипотеке действуют следующие ограничения:
- Ипотека на строящееся жилье (по договорам долевого участия): не более 5% кредитов, если ПДН заемщика превышает 80% или первоначальный взнос не превышает 20% (ранее было 7%). Внутри этого лимита — не более 1% на кредиты с ПДН выше 50% и первоначальным взносом ≤ 20%.
- Ипотека на готовое жилье (вторичный рынок): не более 15% кредитов с ПДН выше 80% или высоким соотношением кредита к стоимости залога (ранее было 20%). Внутри этого лимита — не более 5% на кредиты с ПДН выше 50% и высоким LTV.
- Ипотека на индивидуальное жилищное строительство (ИЖС): не более 28% кредитов с ПДН выше 50% (ранее лимит не был установлен). Внутри этого лимита — не более 3% на кредиты с ПДН выше 80% (ранее было 10%).
- Нецелевые потребительские кредиты под залог недвижимости: не более 18% кредитов с ПДН выше 50% (ранее было 25%). Внутри этого лимита — не более 3% на кредиты с ПДН выше 80% (ранее было 10%).
Результаты уже видны: по данным Банка России, в I квартале 2026 года доля ипотечных кредитов с ПДН свыше 80% составила 4% (против 6% в I квартале 2025 года). Во II квартале 2026 года этот показатель также составил менее 4%. На заемщиков с ПДН выше 50% во II квартале 2026 года пришлось около 27% ипотечных выдач (во II квартале 2025 года — 36%). Подавляющее большинство жилищных кредитов (около 70%) получили граждане с ПДН ниже 50%.
Что это значит для вас на практике: если ваш ПДН превышает 50%, шансы на одобрение ипотеки заметно снижаются. Банк может отказать, уменьшить сумму кредита или поднять ставку. Именно поэтому так важно знать свой ПДН до подачи заявки.
Как долговая нагрузка влияет на ипотечную ставку
Почему банк повышает ставку при высоком ПДН? Все просто: чтобы покрыть риски невозврата, банк формирует резервы под такие кредиты. Чем выше риск — тем больше резервов требуется — тем дороже обходится кредит для заемщика.
Реальный пример. Возьмем ипотеку на 5 миллионов рублей сроком на 30 лет. В июле 2026 года средние рыночные ипотечные ставки, по данным Единой информационной системы жилищного строительства, составили около 18,7% как на новостройки, так и на вторичное жилье.
|
Ставка |
Ежемесячный платеж |
Переплата за весь срок |
|
18,7% (рыночная) |
~77 600 ₽ |
~22,9 млн ₽ |
|
6% (семейная ипотека) |
~30 000 ₽ |
~5,8 млн ₽ |
Разница в переплате между рыночной и льготной ставкой — 17,1 миллиона рублей. Однако важно понимать: семейная ипотека под 6% доступна не всем, а только семьям с детьми. Для остальных заемщиков ключевой фактор получения более низкой ставки — это хороший ПДН, позволяющий банку предложить условия ближе к минимальным по рынку.
5 признаков того, что ваша долговая нагрузка слишком высока
- Вы тратите на кредиты больше 50% дохода. Это главный «красный флаг» для банков.
- Вы пользуетесь кредитными картами для закрытия других кредитов. Это классический признак «кредитной карусели», когда долги перекладываются из одного места в другое.
- У вас нет финансовой «подушки» хотя бы на 3 месяца. Если вы не можете откладывать хотя бы 10–15% дохода, банк увидит высокий риск.
- Вы отказываете себе в базовых расходах ради платежей. Это сигнал, что нагрузка превышает комфортный уровень.
- Банки отклоняют ваши заявки или одобряют меньшую сумму. Если это происходит регулярно, причина почти наверняка — высокий ПДН.
Как снизить долговую нагрузку перед ипотекой — стратегии от брокера
Вот реальные способы улучшить ПДН до подачи ипотечной заявки.
1. Рефинансирование — объединение долгов
Если у вас несколько кредитов с высокими ставками, их можно объединить в один с более низкой ставкой. Это снизит совокупный ежемесячный платеж, а значит — улучшит ПДН. Рефинансирование также помогает консолидировать кредиты и упростить управление финансами.
2. Закрытие кредитных карт (даже неиспользуемых)
Помните: банк учитывает не только фактический долг по карте, но и потенциальный — исходя из лимита. Если у вас есть карта с лимитом 500 000 ₽, банк может заложить в ПДН платеж 25 000–50 000 ₽ в месяц, даже если вы ей не пользуетесь. Закрытие таких карт — один из самых быстрых способов снизить ПДН.
3. Досрочное погашение мелких кредитов
Закройте небольшие потребительские кредиты и микрозаймы. Каждый закрытый кредит — это минус один ежемесячный платеж из расчета ПДН.
4. Оптимизация дохода
Банки учитывают только официально подтвержденные доходы. Если у вас есть дополнительные источники дохода (аренда, дивиденды, подработка), оформите их документально. Это увеличит знаменатель в формуле ПДН и снизит показатель.
5. Привлечение созаемщика
Если у вас высокий ПДН, можно привлечь созаемщика с хорошим доходом и низкой долговой нагрузкой. Тогда банк будет считать ПДН исходя из совокупного дохода всех созаемщиков.
6. Отказ от новых кредитов за 6–12 месяцев до ипотеки
Каждый новый кредит или заявка на кредитную карту увеличивает вашу нагрузку и оставляет след в кредитной истории. За полгода-год до ипотеки лучше воздержаться от любых новых заимствований.
Роль брокера в управлении долговой нагрузкой
Ипотечный брокер — это не просто посредник, который передает документы в банк. Это ваш стратегический партнер, который помогает:
- Рассчитать реальный ПДН с учетом всех нюансов (кредитные карты, поручительства, доходы созаемщиков).
- Подобрать банк с наиболее лояльным подходом к долговой нагрузке. Разные банки по-разному считают ПДН и по-разному относятся к высокому показателю.
- Подготовить документы для подтверждения дохода так, чтобы банк учел все возможные источники.
- Разработать стратегию по снижению ПДН за 3–6 месяцев до подачи заявки — чтобы вы подошли к ипотеке в оптимальной финансовой форме.
- Сэкономить вам миллионы за счет более низкой ставки, которую вы получите при низком ПДН.
В «Центре ипотечного кредитования» мы работаем с десятками банков и знаем их требования к ПДН «изнутри». Мы поможем вам не просто получить ипотеку, а получить ее на максимально выгодных условиях.
Заключение
Показатель долговой нагрузки — это не просто абстрактная цифра из банковского отчета. Это ваш главный инструмент управления ипотечными шансами. Чем ниже ПДН, тем выше вероятность одобрения, тем ниже ставка и тем меньше вы переплатите за квартиру.
Главный совет: не полагайтесь только на онлайн-калькуляторы. Они считают приблизительно и не учитывают множество нюансов — кредитные карты, поручительства, особенности расчета дохода в разных банках. Доверьте профессиональный расчет тем, кто делает это каждый день.
Запишитесь на бесплатную консультацию в «Центр ипотечного кредитования». Мы рассчитаем ваш реальный ПДН, подберем банк с лучшими условиями и поможем подготовиться к ипотеке так, чтобы вы получили максимум при минимуме переплаты.
Ваша идеальная ипотека начинается с правильного расчета долговой нагрузки. И мы знаем, как его сделать.