2026 год выдался непростым для рынка недвижимости, и Москва — не исключение. Ключевая ставка Банка России, несмотря на снижение до 14% годовых (с 24 июля 2026 года до момента написания статьи), остается на исторически высоком уровне. Рыночная ипотека по-прежнему дорогая — минимальные предлагаемые ставки находятся на уровне 18,6–18,7%, однако средневзвешенные значения по всем выданным кредитам за январь–июль 2026 года составляют около 19,2–19,5% (по данным ЦБ). Для большинства заемщиков реальная ставка оказывается выше заявленных минимумов.
Однако это не значит, что возможности взять ипотеку под низкий процент в Москве не существует. Государственные льготные программы продолжают работать, а правильное планирование и грамотная подготовка к кредитованию могут существенно снизить вашу ежемесячную нагрузку. Далее мы разберем все доступные инструменты и дадим пошаговый алгоритм действий, который поможет взять ипотеку на максимально выгодных условиях в столице.
Обзор рынка ипотечного кредитования в Москве в 2026 году
Ключевая ставка и ее влияние
24 июля 2026 года Банк России принял решение снизить ключевую ставку на 25 базисных пунктов — до 14% годовых. Это уже шестое снижение с начала 2026 года (с 16% в январе до 14% в июле). Однако регулятор повысил прогноз по инфляции на 2026 год, и по-настоящему комфортный уровень рыночной ипотеки в 10–12% возможен лишь при ключевой ставке 7–8% — а такого, по оценкам экспертов, в 2026 году не стоит ждать.
Для московских заемщиков это означает одно: рыночные ставки остаются неподъемными для большинства. Основной шанс получить ипотеку под низкий процент — участие в государственных льготных программах.
Рыночные ставки по банкам
По состоянию на август 2026 года минимальные рыночные ставки находятся в диапазоне 18,6–18,7%, но средневзвешенные значения за первое полугодие 2026 года превышали 19%. Конкретные предложения зависят от банка и категории заемщика.
Государственные льготные программы
В 2026 году в России действует несколько программ ипотеки с государственной поддержкой. Для Москвы действуют повышенные лимиты по ряду программ. Ниже — сводная информация по каждой из них.
|
Программа |
Ставка |
Первоначальный взнос |
Макс. сумма |
Срок |
Кто может участвовать |
|
Семейная ипотека |
6% |
от 20% |
12 млн ₽ (для Москвы) |
до 30 лет |
Семьи с детьми до 7 лет, ребенком-инвалидом, двумя и более несовершеннолетними детьми |
|
Сельская ипотека |
0,1–3% |
от 20% (в отдельных случаях банки могут требовать 10–15%, но это редкость, уточняйте в каждом банке) |
до 6 млн ₽ |
до 25 лет |
Работники АПК, соцсферы, ветеринарии, сотрудники ОМСУ на селе, участники СВО |
|
IT-ипотека |
до 6% |
от 20% |
9 млн ₽ (льготных, до 18 млн комбинированно) |
до 30 лет |
Сотрудники аккредитованных IT-компаний от 18 до 50 лет |
|
Военная ипотека |
зависит от банка |
за счет средств НИС, при необходимости можно добавить собственные средства |
зависит от банка и региона |
до 20 лет |
Военнослужащие — участники накопительно-ипотечной системы |
Рассмотрим каждую программу подробнее применительно к московским реалиям.
1. Семейная ипотека
Семейная ипотека остается одной из самых востребованных льготных программ. Базовая ставка — 6% годовых, первоначальный взнос — от 20%, срок — до 30 лет. Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей максимальная сумма кредита составляет 12 млн рублей (для остальных регионов — 6 млн рублей).
Кто может получить:
- Семьи с ребенком в возрасте до 6 лет включительно.
- Семьи с ребенком-инвалидом.
- Семьи с двумя и более детьми до 18 лет.
Важные изменения 2026 года:
- Одна льготная ипотека на семью — супруги обязаны выступать солидарными созаемщиками по одному договору.
- Запрет на привлечение «доноров» — больше нельзя использовать схему, когда к кредиту привлекался родственник с ребенком нужного возраста.
- Обязательная регистрация — ребенок должен иметь постоянную регистрацию по одному адресу с родителем, оформляющим ипотеку.
Что касается будущего программы: Программа семейной ипотеки действует до 2030 года (согласно постановлению Правительства). Изменения условий после 1 октября 2026 года пока не утверждены, но в правительстве обсуждаются различные варианты реформы. На момент написания статьи базовые параметры (ставка 6%, лимиты, первоначальный взнос) сохраняются.
Вторичное жилье по семейной ипотеке доступно для семей с детьми до 7 лет при соблюдении условий: дом не должен быть старше 20 лет, а в городе должно строиться не более двух многоквартирных домов. В Москве, Санкт-Петербурге, Московской и Ленинградской областях программа на вторичное жилье не действует.
2. Сельская ипотека
Сельская ипотека предлагает, пожалуй, самые низкие ставки на рынке — от 0,1% до 3% годовых. Срок кредитования — до 25 лет. Максимальная сумма кредита – до 6 млн рублей (в некоторых регионах лимит может быть 3 млн рублей – уточняйте в банке). Первоначальный взнос – от 20% (в отдельных случаях – от 10%, но это редкость).
Важное предупреждение для москвичей: программа не распространяется на Москву, Санкт-Петербург и городские округа административных центров субъектов РФ. Таким образом, для покупки жилья в столице эта программа недоступна. Однако она может быть интересна тем, кто рассматривает покупку дома в других регионах.
3. IT-ипотека
IT-ипотека — одна из немногих льготных программ, доступных для московских заемщиков. Ставка — до 6% годовых, фиксированная на весь срок кредита. Срок — до 30 лет. Максимальная сумма: единый лимит — 9 млн рублей для всех регионов. При желании можно взять кредит до 18 млн рублей, но льготная ставка 6% будет применяться только к первым 9 млн, а оставшаяся сумма пойдет под рыночный процент.
Кто может получить:
- Граждане РФ в возрасте от 18 до 50 лет включительно.
- Работа в аккредитованной IT-компании не менее трех месяцев.
- Доход не менее 150 000 рублей в месяц для городов-миллионников (за исключением Москвы и Санкт-Петербурга), а также для Московской и Ленинградской областей.
- Недвижимость не должна находиться в Москве или Санкт-Петербурге, а также место работы заемщика не должно быть в этих городах (при этом покупка в Московской и Ленинградской областях допускается, если работодатель зарегистрирован там же).
Первоначальный взнос — от 20%. Программа доступна не только разработчикам, но и другим сотрудникам IT-компаний — дизайнерам, менеджерам, аналитикам, бухгалтерам.
4. Военная ипотека
Военная ипотека — это программа для военнослужащих — участников накопительно-ипотечной системы (НИС). Государство ежегодно перечисляет средства на именной накопительный счет военнослужащего, которые затем направляются на погашение ипотечного кредита.
Ключевые параметры:
- Первоначальный взнос — за счет средств НИС, при необходимости можно добавить собственные средства или материнский капитал.
- Срок кредитования — определяется банком с учетом предельного возраста пребывания на службе.
- Ежемесячный платеж в пределах государственных перечислений оплачивается за счет государства.
- С 1 июля 2026 года размер ежегодного накопительного взноса составляет 411 185 рублей.
По военной ипотеке разрешено приобрести квартиру на первичном или вторичном рынке, дом или его часть с земельным участком. Жилье может находиться в любом регионе России, независимо от места прохождения службы.
С 3 июля 2026 года изменились правила выдачи военной ипотеки. Участники СВО могут получить военную ипотеку с момента включения в реестр НИС, не дожидаясь трех лет накоплений. Кроме того, с той же даты увеличен минимальный размер собственных средств, которые военнослужащий должен добавить к средствам НИС, – с 25% до 50% от стоимости жилья (для сделок сверх лимита).
Ипотека на новостройку или вторичное жилье в Москве
В 2026 году разница между ставками на первичном и вторичном рынках практически исчезла. Средние ставки практически сравнялись — 18,60–18,71% на новостройки и 18,63–18,68% на вторичку.
Новостройки в Москве часто предлагают более выгодные условия за счет:
- Акций и субсидирования ставки от застройщиков (в Москве активно работают девелоперы уровня ПИК, Самолет, ГК «А101» и другие).
- Возможности участия в большинстве льготных программ.
- Более низких требований к первоначальному взносу в некоторых банках.
Вторичное жилье в Москве имеет свои преимущества:
- Можно заехать сразу после покупки — особенно актуально для тех, кто не готов ждать сдачи дома.
- Семейная ипотека с 2026 года частично распространяется на вторичный рынок (при соблюдении определенных условий), однако в Москве, Санкт-Петербурге, Московской и Ленинградской областях программа на вторичное жилье по общему правилу не действует. Исключение – сделки с участием Московского фонда реновации (при определенных условиях). Также в остальных регионах допускается покупка вторичного жилья, если дом не старше 20 лет и в городе строится не более двух многоквартирных домов.
Совет брокера: если вы выбираете между новостройкой и вторичкой в Москве, оцените не только ставку, но и сроки заселения, дополнительные расходы на ремонт, а главное — возможность использования льготной программы в вашем конкретном случае. В Москве цены на жилье значительно выше, поэтому даже небольшая разница в ставке может означать экономию миллионов рублей.
Пошаговый алгоритм: как получить ипотеку под минимальный процент
Шаг 1. Оцените свою категорию — подходите ли вы под льготную программу
Ответьте на несколько основных вопросов:
- Есть ли у вас ребенок до 7 лет или ребенок-инвалид? → Семейная ипотека (до 12 млн ₽ для Москвы, но на вторичное жилье в Москве не действует).
- Работаете ли вы в IT-компании с аккредитацией? → IT-ипотека (но жилье — только в Московской области, не в Москве).
- Служите ли вы по контракту в армии? → Военная ипотека.
- Работаете ли вы в АПК, социальной сфере, ветеринарии или на селе? → Сельская ипотека (не для Москвы).
Если вы не подходите ни под одну льготную программу, ваш путь — рыночная ипотека с возможностью снижения ставки за счет дополнительных инструментов.
Шаг 2. Сбор и подготовка документов
Стандартный пакет документов для ипотеки включает:
- Паспорт заемщика и созаемщиков.
- СНИЛС.
- Справка 2-НДФЛ или справка по форме банка (за 6–12 месяцев).
- Копия трудовой книжки или выписка из электронной трудовой.
- Документы на приобретаемое жилье.
- Свидетельство о браке/рождении детей (для льготных программ).
Для льготных программ могут потребоваться дополнительные документы — подтверждение статуса IT-компании, военный билет и т.д.
Шаг 3. Выбор банка и программы
Не ограничивайтесь одним банком. Ставки и условия даже в рамках одной льготной программы могут существенно различаться. Сравните:
- Итоговую ставку (с учетом всех скидок и надбавок).
- Сумму первоначального взноса.
- Требования к страхованию.
- Сроки рассмотрения заявки.
- Дополнительные комиссии и услуги.
Шаг 4. Подача заявки и получение одобрения
Чтобы повысить шансы на одобрение:
- Убедитесь, что ваша кредитная история в порядке.
- Закройте все действующие микрозаймы и небольшие кредиты.
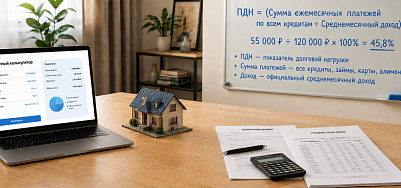
- Снизьте долговую нагрузку (отношение ежемесячных платежей к доходу).
- Привлекайте созаемщиков с высоким доходом и хорошей кредитной историей.
Шаг 5. Сделка и оформление
После получения одобрения банка:
- Проведите оценку недвижимости.
- Заключите договор купли-продажи.
- Подпишите кредитный договор.
- Зарегистрируйте переход права собственности и ипотеку в Росреестре.
7 способов снизить ипотечную ставку (даже если вы не попадаете под льготы)
Даже если вы не подходите под государственные программы, есть способы снизить ставку по рыночной ипотеке в Москве:
- Покупка ставки. Многие банки предлагают возможность единовременной оплаты для снижения процентной ставки на 1–2 п.п. Оцените, будет ли это выгодно с учетом срока кредита.
- Увеличение первоначального взноса. Чем выше первоначальный взнос, тем ниже ставка. При взносе от 50% и более ставка может быть существенно снижена.
- Зарплатные проекты. Клиенты банков, получающие зарплату на карту этого банка, часто получают скидку 0,3–0,5 п.п.
- Страхование жизни и титула. Оформление комплексной страховки может снизить ставку на 0,5–1,5 п.п.
- Онлайн-оформление. Некоторые банки дают скидку за подачу заявки и подписание документов в электронном виде.
- Программы от застройщиков. Многие московские застройщики субсидируют ставку на период строительства или предоставляют рассрочку, которая затем конвертируется в ипотеку.
- Рефинансирование. Если вы уже взяли ипотеку по высокой ставке, регулярно отслеживайте рынок — возможно, через 1–2 года вы сможете перекредитоваться под более низкий процент.
Кому стоит брать ипотеку в Москве в 2026 году, а кому — подождать
Кому стоит брать прямо сейчас:
- Семьям с детьми до 7 лет — семейная ипотека под 6% — уникальное предложение, которое может измениться после 1 октября 2026 года.
- IT-специалистам — программа действует, пока вы работаете в аккредитованной компании (но жилье — в Московской области).
- Заемщикам с высоким первоначальным взносом (от 50%) — можете получить лучшие рыночные условия.
- Тем, у кого стабильный доход и отличная кредитная история — банки охотнее дают скидки таким клиентам.
Кому лучше подождать:
- Заемщикам с низким доходом и высокой закредитованностью — риск отказа или получения кредита по максимальной ставке очень высок.
- Тем, у кого есть просрочки по кредитам — сначала исправьте кредитную историю.
- Тем, кто планирует переезд или смену работы в ближайшие 1–2 года — ипотека — это долгосрочное обязательство.
Ипотека или аренда: что выгоднее в Москве в 2026 году?
Этот вопрос мучает многих москвичей. Давайте посчитаем. Средняя аренда однокомнатной квартиры в Москве — 60 000–90 000 рублей в месяц. Ипотечный платеж при ставке 18,7% на сумму 10 млн рублей на 30 лет — около 156 000 рублей в месяц. Казалось бы, аренда выгоднее.
Но важно учитывать:
- Долгосрочная перспектива: через 30 лет квартира останется у вас, а арендные платежи — это «сгорающие» деньги.
- Рост цен на недвижимость: квартира, купленная сегодня в Москве, через 10–15 лет будет стоить значительно дороже.
- Инфляция: ипотечный платеж фиксированный, а аренда будет расти.
Вывод: если вы планируете жить в Москве более 5–7 лет, ипотека почти всегда выгоднее аренды. Если ваша жизнь нестабильна и вы планируете частые переезды — аренда дает больше гибкости.
Риски ипотеки: на что обратить внимание
Ипотека — это серьезное финансовое обязательство. Вот главные риски, о которых важно помнить:
- Высокие ежемесячные платежи. При текущих ставках платеж может составлять 50–70% от дохода. Потеря работы или снижение дохода могут привести к просрочкам.
- Увеличение платежей после окончания льготного периода. Некоторые программы предлагают низкую ставку только на первые 1–3 года. Убедитесь, что вы понимаете, каким будет платеж после этого.
- Риски при покупке в рассрочку от застройщика. Схемы с рассрочкой могут скрывать высокие проценты или штрафные санкции.
- Изменения в законодательстве. Обсуждения реформы семейной ипотеки показывают, что условия льготных программ могут меняться.
Как минимизировать риски:
- Создайте финансовый резерв на 6–12 месяцев ежемесячных платежей.
- Оформите страхование жизни и здоровья — это защитит вашу семью в случае непредвиденных обстоятельств.
- Выбирайте надежного застройщика с хорошей репутацией и проектным финансированием.
- Внимательно читайте кредитный договор — все комиссии, штрафы и условия досрочного погашения.
Часто задаваемые вопросы
Можно ли взять ипотеку без первоначального взноса?
Существуют законные схемы и ипотечные программы банков, позволяющие взять ипотеку без первого взноса — с привлечением материнского капитала, залога имеющейся недвижимости или по специальным акциям банков-партнеров. Однако большинство банков требуют минимум 20% собственных средств.
Влияет ли созаемщик на ставку?
Да. Если созаемщик имеет высокий доход и хорошую кредитную историю, банк может предложить более низкую ставку.
Как улучшить кредитную историю перед подачей заявки?
Закройте все действующие кредиты и микрозаймы, не допускайте просрочек по текущим платежам, избегайте частых запросов в бюро кредитных историй.
Можно ли использовать материнский капитал как первоначальный взнос?
Да, это разрешено большинством банков и программ. С 1 февраля 2026 года материнский капитал проиндексирован на 5,6%. Размер сертификата на первого ребенка составляет 728 921,9 рубля, на второго или последующих — 963 243,17 рубля.
Что делать, если банк отказал?
Не отчаивайтесь. Обратитесь в «Центр ипотечного кредитования» — мы поможем понять причину отказа, подготовить документы заново и подать заявку в другие банки, где требования мягче.
Стоит ли обращаться к брокеру для получения льготной ипотеки?
Работа с профессиональным брокером — это не дополнительные расходы, а инвестиция в вашу выгоду и спокойствие.
Краткая информация о “Центре ипотечного кредитования”:
- Доступ к 30+ банкам — подберем лучшую программу именно для вашей ситуации.
- Помощь в подготовке документов — минимизируем риск отказа из-за ошибок в документах.
- Повышение шансов на одобрение — знаем требования каждого банка и подготовим вас к подаче заявки.
- Экономия времени и нервов — возьмем на себя все переговоры с банками и сбор документов.
- Бесплатная консультация — первый шаг ничего не стоит, а выгода может составить миллионы рублей за весь срок кредита.
Реальные кейсы из практики:
- Семья из Москвы с двумя детьми планировала покупку трехкомнатной. квартиры. Самостоятельно им предлагали рыночную ставку 18,5%. Брокер подобрал банк и помог получить семейную ипотеку под 6% с максимальным лимитом 12 млн рублей — экономия за 30 лет составила более 10 млн рублей.
- IT-специалист из Московской области не верил, что сможет получить льготную ипотеку по программе IT-ипотеки. В итоге, мы смогли добиться получения кредита под 6% вместо рыночных 18% — ежемесячный платеж снизился почти втрое.
Заключение
2026 год — непростое время для ипотечных заемщиков в Москве. Рыночные ставки остаются высокими, но государственные льготные программы открывают реальные возможности для тех, кто попадает под их условия. Семейная ипотека под 6% с лимитом 12 млн рублей для Москвы, IT-ипотека под 6% для жителей Московской области — эти программы помогут значительно сэкономить бюджет.
Информация актуальна на момент публикации. Ставки и условия программ могут меняться. Для получения актуальной информации обратитесь к специалистам «Центра ипотечного кредитования».