Ипотечный брокер — это независимый финансовый консультант, который подбирает для заемщика оптимальную кредитную программу среди предложений банков, помогает собрать документы, пройти одобрение и провести сделку. Он работает на стороне клиента, а не банка, и получает вознаграждение за результат — одобренную ипотеку на максимально выгодных условиях.
Если вы хотите взять ипотеку и не хотите потерять время, деньги или получить отказ из-за одной ошибки в заявке — эта статья для вас. Разберем, чем брокер отличается от сотрудника банка и риэлтора, с какими проблемами к нему приходят и как он их решает.
Как брокер помогает заемщику заемщика
Работа брокера — это не "подать заявку в десять банков и ждать". Это последовательный процесс, где каждый шаг снижает риск отказа и повышает шансы на выгодную ставку.
- Шаг 1. Анализ ситуации. Брокер оценивает ваш доход, кредитную нагрузку, кредитную историю и существующие обязательства. Это позволяет понять, в какие банки подаваться не стоит, чтобы не испортить историю лишними отказами.
- Шаг 2. Разработка стратегии. На основе анализа брокер определяет 2–3 банка, где вероятность одобрения максимальна. Он знает, какие банки лояльнее к заемщикам с определенными особенностями: с просрочками в прошлом, с несколькими активными кредитками, с недавней сменой работы.
- Шаг 3. Подготовка заявки. Брокер помогает правильно оформить документы и корректно указать данные. Одна и та же ситуация может быть представлена по-разному — и от этого зависит решение банка.
- Шаг 4. Переговоры с банком. Брокеры часто имеют персональных менеджеров в банках-партнерах. Это ускоряет рассмотрение заявки и позволяет оперативно реагировать на запросы банка.
- Шаг 5. Сопровождение сделки. Брокер контролирует сбор документов и выход на сделку. На этапе подписания договора купли-продажи он остается на связи, чтобы ни один формальный вопрос не сорвал сделку. Отдельно стоит отметить: юридическую проверку объекта недвижимости проводит не брокер, а риэлтор или юрист, а банк проверяет объект в рамках оценки залога. Брокер может рекомендовать проверку, но не заменяет собой профильного специалиста.
Ключевой принцип: брокер минимизирует самостоятельное изучение продуктов банков и экономит клиенту трудозатраты и время.
Чем брокер отличается от банковского работника и риэлтора
Многие путают эти три роли — и в результате платят дважды или остаются без ипотеки. Вот ключевые различия:
|
Критерий |
Ипотечный брокер |
Сотрудник банка |
Риэлтор |
|
На чьей стороне работает |
На стороне заемщика |
На стороне банка |
На стороне сделки с недвижимостью |
|
Цель |
Получить одобрение на лучших условиях для клиента |
Выдать кредит именно своего банка, выполнить план продаж |
Найти объект и провести сделку купли-продажи |
|
Доступ к предложениям |
Сравнивает программы нескольких банков-партнеров (например, "Центр Ипотечного кредитования" сотрудничает с 30+ банками) |
Только продукты своего банка |
Может иметь партнерские программы с отдельными банками, но системный сравнительный анализ рынка, как правило, не проводит |
|
Глубина работы с кредитной историей |
Анализирует, корректирует, подбирает банк с лояльным скорингом |
Оценивает по стандартному алгоритму — отказ или одобрение |
Не занимается вопросами одобрения кредита |
|
Работа с неофициальным доходом |
Знает, какие банки принимают какие формы подтверждения |
Действует по регламенту банка |
Не влияет на решение банка |
|
Кто платит |
Клиент (по договору). |
Банк (зарплата) |
Клиент или продавец (комиссия от сделки) |
|
Ответственность за результат |
Прописана в договоре: доведение до одобрения и сделки |
Только за выдачу кредита своего банка |
Только за сделку с недвижимостью |
Главный вывод: банковский работник и риэлтор решают свои задачи. Брокер — вашу. Именно поэтому он может открыто сказать: "В этот банк не подаем — там вам откажут, идите в другой".
Отдельно стоит сказать о статусе. Ипотечный брокер работает либо как индивидуальный предприниматель, либо как сотрудник специализированного агентства. Он не является представителем банка и не обязан "продавать" конкретный продукт.
С какими проблемами обращаются к ипотечному брокеру и как он их решает
Ниже — типичные ситуации, с которыми заемщики приходят к ипотечному брокеру в Москве, и способы их решения.
Проблема 1: Сложная кредитная история
Просрочки, несколько активных кредиток, недавние отказы от других банков — все это снижает шансы на одобрение. Брокер анализирует кредитную историю, дает рекомендации по ее корректировке и подбирает банк с более лояльным скорингом. Если необходимо — помогает закрыть часть обязательств до подачи заявки, чтобы снизить долговую нагрузку.
Результат: одобрение там, где самостоятельная заявка привела бы к отказу.
Проблема 2: Неофициальный доход
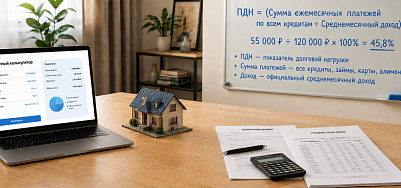
С 1 апреля 2026 года банки и МФО при расчете показателя долговой нагрузки (ПДН) обязаны учитывать только официально подтвержденные доходы — данные из ФНС и СФР, поступающие через систему "Цифровой профиль". "Серая" зарплата, разовые переводы от физлиц и неофициальные поступления, как правило, больше не учитываются напрямую. Однако с 1 апреля 2026 года введен дисконтирующий коэффициент 10%: если банк применяет упрощенную методику оценки (например, по данным Росстата или выпискам), расчетный доход автоматически снижается на 10% от заявленного. Это означает, что заемщикам с "серой" зарплатой становится сложнее.
Решение брокера: подбор банков, которые принимают альтернативные формы подтверждения дохода в рамках новых правил, помощь в подготовке документов, а при необходимости — консультация по легализации дохода до подачи заявки.
Проблема 3: Непонятный отказ от банка
Заемщик подал заявку, получил отказ — и не понимает причину. Банки не обязаны раскрывать заемщику детальные причины отказа, особенно при автоматизированном скоринге. Брокер на основе своего опыта анализирует вероятные основания отказа, исправляет ошибки в заявке и подает документы в другой банк. Это особенно важно, потому что каждый новый отказ ухудшает кредитную историю.
Результат: повторное одобрение без дополнительных "черных меток" в истории.
Проблема 4: Нет времени разбираться
Москва — город с высокой конкуренцией банков. В столице действуют десятки кредитных организаций с разными условиями, ставками и требованиями. По данным ДОМ.РФ на сентябрь 2026 года, средняя ставка по рыночным программам составляет 18,73% по новостройкам и 18,68% по вторичке, при разбросе между банками от 15,9% до 19,45% годовых. Важно: речь идет о рыночных программах без учета льготной ипотеки (семейной, IT и других) — по ним ставки могут быть значительно ниже, вплоть до 6% годовых. Разница в 2–3% на 20-летнем кредите — это сотни тысяч рублей переплаты.
Решение брокера: он берет на себя весь анализ рынка, переговоры и бюрократию.
Проблема 5: Риск купить проблемный объект
На вторичном рынке встречаются квартиры с обременениями, незаконными перепланировками или проблемными собственниками. Некоторые брокеры предлагают юридическую проверку объекта как дополнительную услугу, однако это не является стандартной и исключительной функцией ипотечного брокера — такую проверку обычно проводят риэлторы и юристы, а банк проверяет объект в рамках оценки залога.
Мифы об ипотечных брокерах
- Миф 1: "Брокеры берут огромные комиссии, выгоднее идти напрямую в банк".
Реальность: экономия на ставке за весь срок кредита часто превышает стоимость услуг брокера. Кроме того, брокер снижает риск отказа — однако стоит учитывать: каждый новый запрос в банк отражается в кредитной истории, и серия отказов действительно может снизить кредитный рейтинг — хотя сам по себе отказ одного банка не означает автоматического отказа в другом. - Миф 2: "Брокеры — это посредники-мошенники".
Реальность: легальный брокер работает по договору, где прописаны услуги, сроки и ответственность. Оплата, как правило, производится по факту одобрения или поэтапно. - Миф 3: "Банк сам все сделает".
Реальность: банк делает для себя. Его задача — выдать кредит на условиях, выгодных банку. Задача брокера — получить кредит на условиях, выгодных вам.
Как выбрать ипотечного брокера в Москве
- Договор и прозрачные условия. Убедитесь, что в договоре прописаны конкретные услуги, сроки и порядок оплаты, а также модель вознаграждения брокера (гонорар клиента или комиссия банка).
- Опыт работы с вашей ситуацией. Если у вас сложная кредитная история или неофициальный доход — спросите, есть ли у брокера успешные кейсы с аналогичными обстоятельствами.
- Знание московского рынка. Банки в Москве работают с разными аккредитованными объектами и застройщиками. Брокер должен ориентироваться в местной специфике.
- Отсутствие "универсальных" обещаний. Если брокер гарантирует одобрение в любом банке без анализа вашей ситуации — это тревожный сигнал.
Заключение
Ипотечный брокер — это не "посредник" между вами и банком. Это ваш финансовый консультант, который знает, как работает система кредитования изнутри, и использует эти знания в вашу пользу. Он экономит время, снижает риски отказа и помогает получить ипотеку на условиях, которые вы, скорее всего, не нашли бы самостоятельно.
Не уверены, одобрят ли вам ипотеку? Получите бесплатную консультацию в "Центре ипотечного кредитования" в Москве — мы оценим ваши шансы и предложим грамотрую стратегию, которая сработает именно в вашей ситуации.
"Центр ипотечного кредитования" помогает: получить ипотеку, оформить кредит под залог недвижимости, рефинансирование кредитов в Москве и Московской области. Работаем со сложными случаями, сопровождаем сделки до ключей.