Если у вас несколько кредитов в разных банках, по которым платежи нужно вносить в разные дни, в этом случае легко перепутать дату, сумму или банк, получить просрочку и испортить кредитную историю.
Решение есть: рефинансирование и его частный случай — консолидация. В этой статье мы разберем, чем отличаются эти инструменты, как рассчитать реальную выгоду, какие подводные камни существуют и как выбрать банк, чтобы объединение кредитов действительно снизило нагрузку, а не создало новую.
Рефинансирование и консолидация
Рефинансирование — это оформление нового кредита для погашения одного действующего. Вы выбираете банк с более выгодными условиями, берете у него деньги, и он сам переводит их на счет старого кредитора. У вас остается новый договор с новой ставкой, сроком и графиком.
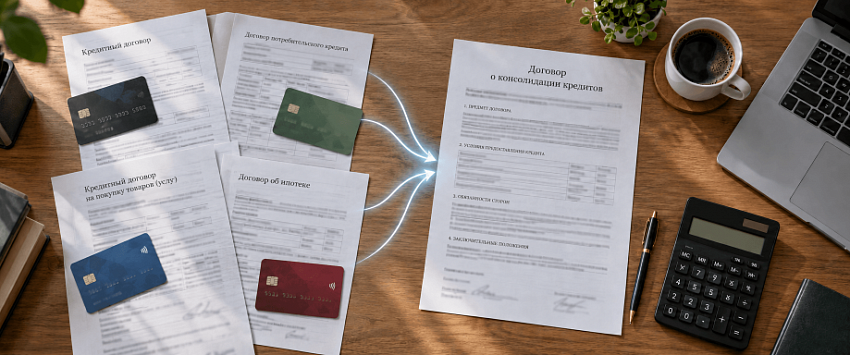
Консолидация кредитов — это разновидность рефинансирования, при которой объединяются сразу несколько кредитов. Вместо десяти платежей в разные банки вы получаете один — более крупный, но с единым графиком и обновленными условиями.
|
Параметр |
Рефинансирование |
Консолидация |
|
Количество кредитов |
Один |
Несколько |
|
Смена банка |
Возможна, но не обязательна |
Как правило, обязательна |
|
Получение дополнительной суммы |
Да, разницу могут выдать на руки |
Обычно нет |
|
Требования к кредитной истории |
Хорошая |
Хорошая |
Важно понимать: банки заинтересованы в рефинансировании чужих клиентов, потому что получают нового заемщика с его процентами, страховками и перспективой дальнейшего обслуживания. Именно поэтому появились программы, позволяющие объединить до шести кредитов сторонних банков — включая ипотеку, кредиты наличными, автокредиты и задолженность по кредитным картам.
Когда объединение кредитов оправдано, а когда нет
Когда ключевая ставка Банка России снижается, вслед за ней банки постепенно уменьшают ставки по кредитам. Это создает окно возможностей для тех, кто брал займы на пике ставок.
Когда объединение выгодно:
- Разница между старой и новой ставкой составляет не менее 3–4 процентных пунктов при исходной ставке 20% и выше.
- До конца срока кредита остается больше года — иначе экономия не покроет расходы на переоформление.
- Выплачена меньшая часть процентов по аннуитетной схеме. В начале срока тело кредита почти не уменьшается, поэтому рефинансирование позволяет "перезапустить" проценты на выгодных условиях.
Когда лучше воздержаться:
- Разница в ставках меньше 2 процентных пунктов — с учетом страховки, комиссий и возможных штрафов вы больше проиграете, чем сэкономите.
- До погашения осталось несколько месяцев — даже большая разница в ставке не успеет компенсировать расходы.
- По старым кредитам предусмотрены штрафы за досрочное погашение — переплата может оказаться выше экономии.
Пример расчета
Предположим, у вас два кредита:
- Кредит А: остаток 500 000 ₽, ставка 23%, осталось 36 месяцев.
- Кредит Б: остаток 300 000 ₽, ставка 21%, осталось 24 месяца.
Ежемесячный платеж по кредиту А — около 19 355 ₽, по кредиту Б — около 15 400 ₽. Суммарно вы платите 34 755 ₽ в месяц.
Если объединить оба кредита в один на 800 000 ₽ под 17% на 36 месяцев, платеж составит около 28 500 ₽. Экономия — более 6 000 ₽ в месяц. Однако общая переплата за счет удлинения срока по кредиту Б может вырасти. Поэтому важно считать не только ежемесячный платеж, но и итоговую сумму выплат с учетом всех расходов.
Пошаговая инструкция по объединению кредитов
Шаг 1. Инвентаризация кредитов
Составьте таблицу: банк, остаток долга, ставка, ежемесячный платеж, дата платежа, остаток срока. Это поможет понять, какие кредиты действительно стоит объединять, а какие — например, с остатком в два платежа — тянуть в общую корзину бессмысленно.
Шаг 2. Проверка кредитной истории
Запросите отчет в бюро кредитных историй. Банки не гоняются за клиентами — им нужна стабильность. Если есть просрочки, неоплаченные взносы, штрафы или пени, скорее всего, одобрения не будет. А если и будет — по более высоким ставкам, которые нивелируют саму идею объединения.
С третьего квартала 2026 года ЦБ ужесточил макропруденциальные лимиты, и даже одна просрочка может обнулить шансы на рефинансирование на ближайший год.
Шаг 3. Выбор стратегии: рефинансирование или консолидация
Если у вас один крупный кредит — достаточно рефинансирования. Если несколько — консолидация. В 2026 году многие банки предлагают именно комбинированные программы: например, Совкомбанк позволяет рефинансировать до пяти кредитов одновременно, включая максимум два ипотечных, а также потребительские кредиты, автокредиты и задолженность по картам.
Шаг 4. Сравнение предложений банков
Что важно учитывать помимо ставки:
- Полная стоимость кредита (ПСК) — она включает страховку, комиссии и другие платежи.
- Требования к заемщику: стаж, доход, кредитная история.
- Возможность дистанционного оформления — некоторые банки позволяют объединить до шести кредитов через приложение без справок.
- Наличие дополнительных услуг — навязанная страховка может съесть всю экономию.
Шаг 5. Подготовка документов
Классический перечень:
- Паспорт гражданина РФ.
- Справка о доходах (2-НДФЛ или по форме банка).
- Копии кредитных договоров и графики платежей по рефинансируемым кредитам.
- Справки об остатке задолженности и отсутствии просрочек.
- Подтверждение занятости (трудовая книжка, выписка или электронная справка).
Для ипотечного рефинансирования дополнительно потребуются документы по недвижимости. Некоторые банки, например ВТБ, при рефинансировании потребительских кредитов не требуют справок по рефинансируемым займам — все оформляется дистанционно.
Шаг 6. Подача заявки и одобрение
Заявку можно подать онлайн или в отделении. Срок рассмотрения — от одного рабочего дня до нескольких недель в зависимости от банка и сложности случая. Процесс сбора документов и ожидания одобрения занимает до четырех недель.
Шаг 7. Закрытие старых кредитов
После одобрения банк перечисляет деньги на указанные счета, закрывает действующие кредиты и запрашивает в бюро кредитных историй справку об их погашении. Вам выдается новый кредитный договор с графиком платежей.
Важный нюанс: из-за несписанных процентов старый долг может формально не закрыться, и в кредитной истории появится так называемый "технический хвост" — просрочка. Поэтому после закрытия обязательно запросите справку об отсутствии задолженности.
Шаг 8. Управление новым кредитом
После объединения у вас один платеж и один график. Это упрощает контроль и снижает риск технической просрочки. Если есть возможность, рассмотрите частичное досрочное погашение — оно сократит срок и общую переплату.
Какие кредиты можно и нельзя объединять
Можно:
- Потребительские кредиты наличными.
- Автокредиты.
- Задолженность по кредитным картам.
- Ипотеку — в рамках отдельных программ рефинансирования.
Нельзя или сложно:
- Микрозаймы (МФО) — многие банки не принимают их на консолидацию.
- Кредиты с просрочками — банки требуют отсутствия просроченной задолженности по всем объединяемым обязательствам.
- Залоговые кредиты, кроме ипотеки, — требуют индивидуального подхода.
Плюсы и минусы объединения кредитов
Плюсы:
- Снижение ставки и ежемесячной нагрузки.
- Единый платеж и единый график — проще контролировать.
- Возможность получить дополнительную сумму наличными.
- Снижение риска технической просрочки.
Минусы:
- Увеличение общей переплаты при удлинении срока.
- Потеря выгоды, если большая часть процентов уже выплачена.
- Расходы на страховку, комиссии и возможные штрафы за досрочное погашение.
- Риск ухудшения кредитной истории при ошибках в оформлении.
Эксперты Национального рейтингового агентства отмечают, что удлинение срока кредита при рефинансировании создает "иллюзию низкой долговой нагрузки", откладывая решение проблемы закредитованности во времени.
Возможные риски
Штрафы за досрочное погашение. Проверьте условия старых кредитов: если банк взимает комиссию за досрочное погашение, экономия может быть съедена.
Навязанные страховки. Многие банки включают страховку в стоимость кредита. Отказ от нее может увеличить ставку, но иногда выгоднее взять кредит без страховки под чуть более высокий процент.
Скрытые комиссии. Внимательно читайте договор: комиссии за обслуживание, за перевод средств, за досрочное погашение.
Мошеннические схемы. Фирмы, обещающие "списать долги" или "объединить кредиты без банка", часто оказываются мошенниками. Работайте только с банками и лицензированными брокерами.
Влияние на кредитный рейтинг. Само по себе рефинансирование не ухудшает историю, но если вы закроете старые кредиты и откроете новый, средний возраст кредитных линий снизится, что может временно уменьшить рейтинг.
Законодательные изменения. Изменения в законодательстве могут изменить рынок.
Альтернативные способы решения проблемы множественных кредитов
Реструктуризация в текущем банке. Банк может изменить условия вашего кредита: увеличить срок, снизить ставку или предоставить отсрочку. Это проще, чем рефинансирование, но не всегда выгоднее.
Кредитные каникулы. Если ваш доход снизился более чем на 30%, вы можете обратиться за кредитными каникулами. Лимиты: до 450 000 ₽ для потребительских кредитов, до 1,6 млн ₽ для автокредитов, до 15 млн ₽ для ипотеки. Каникулы не снижают долг, а откладывают платежи.
Банкротство физических лиц. Если сумма долгов превышает 500 000 ₽ и просрочка более трех месяцев, вы обязаны подать заявление о банкротстве. Это крайняя мера: она списывает долги, но имеет серьезные последствия для кредитной истории и имущества.
Часто задаваемые вопросы
Можно ли объединить кредиты, если есть просрочки?
С просрочками банки, как правило, отказывают. Иногда возможны исключения при небольших просрочках (до 7–10 дней), но ставка будет выше.
Что делать, если банк отказывает?
Проверьте кредитную историю, исправьте ошибки, снизьте долговую нагрузку (погасите мелкие кредиты), попробуйте подать заявку в другой банк. Если отказы повторяются — рассмотрите реструктуризацию или кредитные каникулы. Еще один выход — обратиться к ипотечному брокеру, который поможет вам разобраться с данной ситуацией и подготовить пакет документов, снизив риск отказа.
Как объединить кредиты, если один из них ипотечный?
Это возможно в рамках программ рефинансирования ипотеки с консолидацией. Например, Совкомбанк позволяет объединить ипотеку с потребительскими кредитами, автокредитами и картами.
Нужно ли платить налог при рефинансировании?
Нет, рефинансирование не является доходом. Налог не возникает.
Можно ли объединить кредиты без справки о доходах?
Некоторые банки предлагают такие программы, но ставка обычно выше.
Заключение
Объединение кредитов — эффективный инструмент, но только при грамотном подходе. Считайте не только ежемесячный платеж, но и общую переплату, учитывайте страховки, комиссии и штрафы. Если разница в ставках меньше 2–3 процентных пунктов или до конца срока осталось несколько месяцев, возможно, рефинансирование не имеет смысла.
В 2026 году рынок предлагает выгодные условия: ставки снижаются, банки конкурируют за заемщиков, появляются программы с дистанционным оформлением и объединением до шести кредитов. Но чтобы не ошибиться, лучше доверить расчет и подбор программы профессионалам.
Обратитесь в “Центр ипотечного кредитвония”
"Центр ипотечного кредитования" — брокерская компания в Москве, которая помогает заемщикам объединять кредиты и рефинансировать ипотеку с максимальной выгодой.
Мы:
- Проанализируем вашу кредитную историю и текущие обязательства.
- Рассчитаем реальную выгоду от объединения с учетом всех расходов.
- Подберем банк с наиболее подходящими условиями — из более чем 20 партнеров.
- Поможем собрать документы и сопровождаем сделку до полного закрытия старых кредитов.
Запишитесь на бесплатную консультацию — мы покажем, сколько вы сможете сэкономить, и предложим пошаговый план действий. Не откладывайте: чем раньше вы объедините кредиты, тем быстрее снизится финансовая нагрузка.