
Рождение ребенка — счастливое, но финансово непростое время. Многие семьи именно в этот период задумываются о расширении жилплощади. И сразу возникает главный вопрос: дают ли ипотеку в декрете? Короткий ответ — да, но не всегда и не всем. Разбираемся, можно ли взять ипотеку в декрете, какие есть способы повысить шансы на одобрение и какие новые инструменты поддержки появились у семей с детьми в 2026 году.
Можно ли взять ипотеку в декрете — что говорит закон?
Федеральный закон "Об ипотеке (залоге недвижимости)" № 102-ФЗ не содержит никаких ограничений для женщин и мужчин, находящихся в отпуске по уходу за ребенком. Никакого прямого запрета на ипотеку женщине в декрете или ипотеку маме в декрете в законодательстве нет.
Однако на практике ситуация иная. Банки относятся к заемщикам в декретном отпуске с повышенным вниманием и критичностью. Почему? Основные проблемы:
- Низкий официальный доход. В декрете женщина получает только 40% от своей заработной платы — этих средств, как правило, недостаточно даже для покрытия ипотечного платежа.
- Высокие риски для банка. По закону кредитная организация не имеет права взыскивать долг за счет пособия по уходу за ребенком. Если единственный доход заемщика — это пособие, банк не сможет получить свои деньги в случае просрочки.
- Пособие не считается полноценным доходом. Большинство банков не учитывают пособие по уходу за ребенком или учитывают его не в полном объеме.
Поэтому заявки от мам в декрете попадают в категорию повышенного риска. Даже при хорошей кредитной истории высоки шансы отказа, если у женщины один источник дохода.
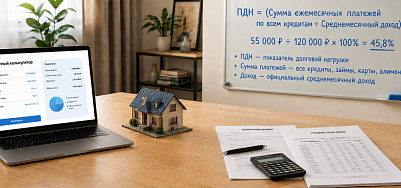
Одобрят ли ипотеку в декрете — зависит от совокупного семейного дохода, долговой нагрузки и того, насколько убедительно вы сможете доказать банку свою платежеспособность.
Как повысить шансы на одобрение ипотеки в декрете
Если вы задаетесь вопросом "могу ли взять ипотеку в декрете", вот несколько рабочих способов увеличить вероятность положительного решения.
1. Привлечение созаемщика — самый надежный способ
Созаемщиком может выступить супруг, любой родственник, друг или даже партнер по бизнесу. Главное, чтобы у него были:
- хорошая кредитная история;
- стабильный официальный доход;
- отсутствие высокой долговой нагрузки.
Оформляют ли ипотеку в декрете с одним созаемщиком? Да, и это самый эффективный вариант. Совокупный доход семьи повышает лимит кредита и уровень доверия банка.
Важно: с 1 февраля 2026 года в рамках программы "Семейная ипотека" супруги обязаны выступать созаемщиками по кредитному договору. Это правило не распространяется на рыночные ипотечные программы — там привлечение супруга в качестве созаемщика остается добровольным, хотя и рекомендуется для повышения шансов на одобрение. При этом Минфин оставляет возможность привлечения третьих лиц для увеличения общего дохода, если дохода супругов недостаточно. Однако привлекать родственников с детьми для получения права на льготную ставку по семейной ипотеке нельзя.
2. Увеличение первоначального взноса
Чем больше собственных средств вы вносите, тем меньше запрашиваемая сумма и ниже ежемесячный платеж. Идеально, если первый взнос составляет порядка трети стоимости квартиры. Рекомендуемый минимум — 30–50% от стоимости жилья.
3. Использование материнского капитала
Использовать материнский капитал можно в качестве первоначального взноса по ипотеке. В 2026 года его размер составляет:
- 728 921,90 рубля на первого ребенка;
- 963 243,17 рубля на второго, если семья ранее не получала сертификат.
Банки лояльны к таким клиентам: средства поступают из бюджета, что снижает риски. Минимальный первоначальный взнос при использовании маткапитала — от 20%.
4. Подтверждение дополнительных доходов
Чтобы получить ипотеку в декрете, нужно доказать банку свою финансовую состоятельность. Социальные выплаты не выглядят достаточным источником дохода. Но можно подтвердить:
- доход от фриланса или удаленной работы (многие продолжают работать неполный день даже в декрете);
- статус самозанятого с налоговой отчетностью;
- пассивный доход: аренда квартиры, дивиденды по вкладам и инвестициям;
- предпринимательский доход с подтверждением регистрации деятельности.
Главное — подтвердить все доходы документально.
5. Положительная кредитная история
Добросовестное исполнение прошлых обязательств — большой плюс. Банки охотнее одобрят семейную ипотеку в декрете, если у вас нет просрочек и высокой долговой нагрузки.
6. Использование государственных программ
Семейная ипотека — это программа с государственной поддержкой. На август 2026 года базовая ставка составляет 6% годовых. Программа продолжает действовать на прежних условиях. Первоначальный взнос — от 20%. В Москве, Московской области, Санкт-Петербурге и Ленинградской области максимальная сумма кредита — 12 млн рублей (в остальных регионах — 6 млн).
Дадут ли ипотеку маме в декрете по этой программе? Да, если соблюдены все условия и есть достаточный совокупный доход семьи.
Ипотечные каникулы — новый инструмент поддержки семей с детьми
С 1 сентября 2026 года в России вступает в силу Федеральный закон от 04.07.2026 № 229-ФЗ, который кардинально меняет правила игры для семей с детьми.
Основные изменения
При рождении или усыновлении второго и последующих детей семьи могут оформить ипотечные каникулы на срок до 18 месяцев. На этот период можно:
- полностью приостановить платежи по ипотеке;
- либо временно уменьшить их размер.
Ключевые условия
- Сумма кредита не должна превышать 15 млн рублей.
- Заложенное жилье должно быть единственным пригодным для постоянного проживания.
- Каникулы предоставляются однократно по каждому кредитному договору.
- Действуют на договоры, заключенные до 1 сентября 2026 года.
Самое важное — без подтверждения доходов!
Для получения каникул не нужно доказывать снижение доходов. Раньше требовалось подтвердить падение дохода более чем на 20% и рост платежа выше 40% от дохода — на практике это было почти невыполнимым условием. Теперь сам факт рождения второго или третьего ребенка становится достаточным основанием.
Как оформить ипотечные каникулы?
Обратиться в банк с требованием о предоставлении каникул нужно в течение 180 дней со дня рождения или усыновления ребенка. Продолжительность каникул семья выбирает самостоятельно, но максимум — 18 месяцев.
Важно понимать: каникулы — не списание долга. На первые полгода заемщик полностью освобождается от выплат и основного долга, и процентов. С 7-го по 18-й месяц кредитор начисляет проценты на остаток основного долга по ставке ипотечного договора, которые заемщик обязан выплатить после окончания каникул.
Пример расчета срока
Каникулы должны завершиться не позднее дня, когда ребенку исполнится 18 месяцев. Если вы обратитесь за каникулами, когда ребенку уже 6 месяцев, льгота будет доступна максимум на год. Поэтому чем раньше вы подадите заявление, тем дольше сможете пользоваться отсрочкой.
Часто задаваемые вопросы
Вопрос 1. Дают ли ипотеку в декрете, если работает только муж?
Да, банки рассматривают совокупный семейный доход. Если доход супруга достаточен для покрытия ипотечных платежей, шансы на одобрение высоки. В этом случае муж может оформить кредит на себя, а супруга не привлекается как созаемщик — тогда ее кредитная нагрузка не будет учитываться.
Вопрос 2. Может ли женщина в декрете быть основным заемщиком?
Может. Закон этого не запрещает. Однако одобрят ли ипотеку женщине в декрете как основному заемщику — зависит от ее платежеспособности. Обычно требуется привлечение созаемщика с официальным доходом или подтверждение иных источников дохода.
Вопрос 3. Учитывают ли банки пособие по уходу за ребенком?
Как правило, нет или учитывают не в полном объеме. Пособие (40% от среднего заработка) часто ниже, чем нужно для покрытия ипотечного платежа, а на социальные выплаты сложнее обратить взыскание.
Вопрос 4. Когда лучше подавать заявку — до декрета, во время или после?
Лучше всего — до ухода в декрет, пока есть подтвержденный официальный доход. Если это невозможно, оптимально подавать заявку с работающим созаемщиком. После выхода из декрета рекомендуется подождать 3–6 месяцев перед подачей заявки, чтобы восстановить трудовой стаж и подтвердить доход.
Вопрос 5. Можно ли использовать материнский капитал для первоначального взноса, находясь в декрете?
Да, и это один из самых эффективных способов повысить шансы на одобрение. Маткапитал можно использовать сразу после возникновения права на него, без ожидания трех лет.
Вопрос 6. Что делать, если банк отказал?
- Рассмотреть другие банки — условия и требования различаются.
- Увеличить первоначальный взнос.
- Привлечь дополнительных созаемщиков или поручителей.
- Обратиться к ипотечному брокеру — он поможет подобрать банк и подготовить документы.
Вопрос 7. Одобрят ли семейную ипотеку в декрете, если я подала заявку одна?
Шансы ниже, чем с созаемщиком. Семейная ипотека требует подтверждения совокупного дохода всех членов семьи. Если вы в декрете и ваш доход — только пособие, банк, скорее всего, откажет. Привлекайте созаемщика.
Вопрос 8. Будут ли действовать ипотечные каникулы, если ребенок родился до 1 сентября 2026 года?
Да. Правила распространяются на договоры, заключенные до 1 сентября 2026 года, при условии, что второму или последующему ребенку еще не исполнилось 1,5 года.
Вопрос 9. Можно в декрете взять ипотеку на вторичное жилье?
Да, но требования банков к вторичному жилью могут быть строже. При этом программа "Семейная ипотека" распространяется не только на новостройки, но и на часть вторичного рынка: семьи с ребенком до 7 лет могут приобрести квартиру на вторичном рынке в городах, где строится не более двух многоквартирных домов, при условии, что возраст дома не превышает 20 лет. Другие льготные программы могут не распространяться на вторичку — уточняйте условия в каждом конкретном банке.
Вопрос 10. Получить ипотеку в декрете может только мама или также папа?
В отпуск по уходу за ребенком может уйти не только мама, но и отец. Правила для пап в декрете точно такие же — банк будет оценивать платежеспособность и требовать созаемщиков при необходимости.
Пошаговый план действий для получения ипотеки в декрете
- Оцените финансовые возможности семьи — рассчитайте, какой ежемесячный платеж вам по силам с учетом новой нагрузки на бюджет.
- Соберите все возможные документы о доходах — справки, выписки со счетов, налоговые декларации, договоры.
- Используйте все доступные ресурсы — материнский капитал, личные сбережения, дополнительные доходы.
- Привлеките созаемщика — супруга или другого родственника с подтвержденным доходом.
- Подайте заявки в несколько банков — условия и требования различаются. На конец августа 2026 года среднерыночные ставки по ипотеке держатся в диапазоне 18,7–18,74% для новостроек и 18,67–18,71% для готового жилья, минимальная предлагаемая ставка на рынке составляет 15,9%.
- Рассмотрите государственные программы — "Семейная ипотека" со ставкой до 6% (действует до 1 октября 2026 года).
- При необходимости обратитесь к ипотечному брокеру — это увеличит шансы на одобрение, особенно в сложных ситуациях.
Заключение
Ипотека в декрете — это реальность. Закон не запрещает ее оформление, а банки все чаще оценивают совокупный семейный доход, а не только доход основного заемщика.
Ключевой фактор — не ваш статус, а общая платежеспособность семьи. Существует множество инструментов для повышения шансов на одобрение: созаемщики, материнский капитал, подтверждение дополнительных доходов и государственные программы.
А с сентября 2026 года у семей с детьми появится новый мощный инструмент поддержки — ипотечные каникулы до 18 месяцев при рождении второго и последующих детей. Теперь взять ипотеку маме в декрете стало проще, а справляться с финансовой нагрузкой — легче.
Хотите узнать, дадут ли ипотеку маме в декрете именно в вашей ситуации? Запишитесь на бесплатную консультацию в "Центр ипотечного кредитования" в Москве. Мы поможем подобрать банк, собрать документы и получить одобрение даже в непростой жизненной ситуации.